

let zkušeností v oboru
klientů
poskytnutých hypoték
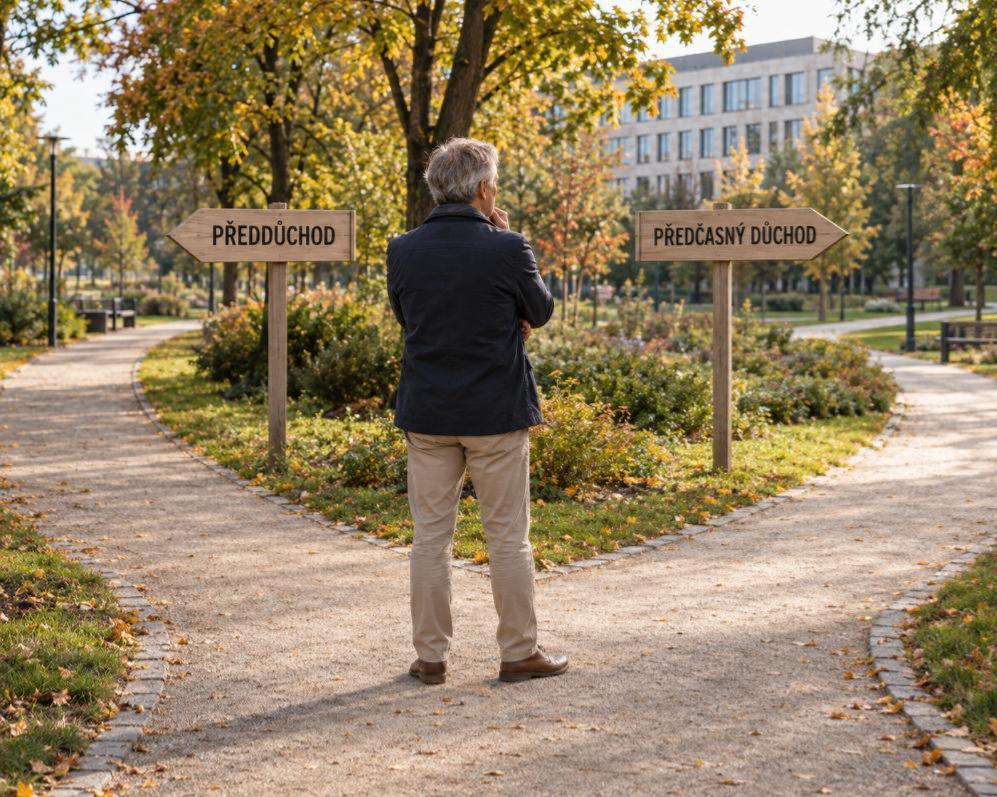
Blížíte se k důchodovému věku a přemýšlíte, zda pracovní tempo zvolnit dříve? Předčasný důchod a předdůchod znějí podobně, fungují však zcela odlišně. První je státní důchod s trvalým krácením, druhý se vyplácí z vlastních úspor v doplňkovém penzijním spoření. Rozhodnutí proto vždy závisí na vaší konkrétní situaci. Přečtěte si, jaké podmínky mají obě možnosti a co mohou znamenat pro vaše budoucí příjmy.
Necháváte všechny úspory na běžném nebo spořicím účtu, protože se obáváte investování? Běžný účet se hodí pro každodenní výdaje a spořicí účet pro finanční rezervu. Kupní sílu uložených peněz však může postupně snižovat inflace. Investovat lze i pravidelně po menších částkách, vždy je ale potřeba počítat s rizikem. Přečtěte si, jak si vytvořit rezervu, stanovit cíle a vybrat investici, které skutečně rozumíte.
Tuto firmu doporučujeme, konkrétně pana Ing. Pavla Kastnera, za špičkový, profesionální a hlavně lidský přístup. Mnohokrát děkujeme, za Vaše služby a za pomoc ohledně financování. Vždy si rádi se vším ohledně financí, zajedeme přímo za Vámi. Ještě jednou, mnohokrát díky.
S klienty tvořím finanční plán, aby jim poptávané pojištění/ hypotéka/ investice udělaly dobrou službu.
Klientům je k dispozici také můj tým
s koncipientkou a odbornou asitentkou.
Můžeme komunikovat přes internet,
po telefonu nebo osobně.